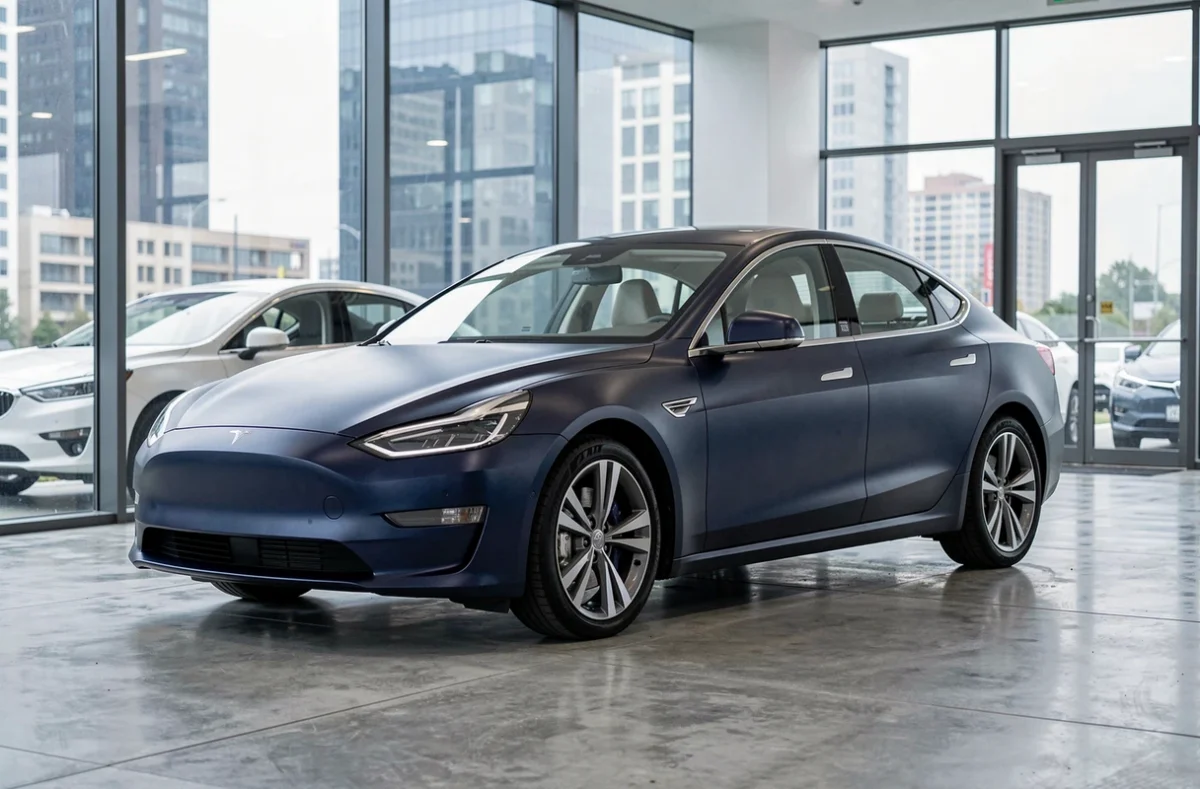
Le tendenze automobilistiche di quest’anno si leggono meno nei cataloghi di nuovi modelli che nella rapida riconfigurazione delle motorizzazioni vendute in Europa. Le motorizzazioni a benzina e diesel non totalizzano più che circa il 29% del mercato secondo l’ACEA, mentre le varianti elettrificate (ibride, ibride ricaricabili, 100% elettriche) catturano ormai la maggior parte delle immatricolazioni. Questo cambiamento ridefinisce le scelte dei costruttori, le strategie di prezzo e persino la geografia industriale del settore.
Ibrido, ibrido ricaricabile, elettrico: cosa rivelano davvero i numeri di vendita
Parlare di veicoli elettrici come di un blocco omogeneo nasconde una realtà più sfumata. L’ibrido classico rimane la motorizzazione elettrificata più venduta in Europa, lontano dal 100% elettrico. La ragione sta tanto nel prezzo d’acquisto quanto nell’uso quotidiano: un ibrido non dipende da alcuna colonnina, il suo sovrapprezzo rispetto a un modello termico equivalente è moderato e il suo vantaggio in consumo urbano è immediato.
Il 100% elettrico progredisce rapidamente, ma la sua quota di mercato dipende ancora molto dal paese. Le differenze nelle infrastrutture di ricarica pubblica tra l’Europa del Nord e quella del Sud rimangono considerevoli. L’ACEA segnala ritardi marcati in Italia, Spagna, Grecia, Polonia, Repubblica Ceca e Bulgaria.
Quanto all’ibrido ricaricabile, occupa una posizione intermedia che attrae le flotte aziendali e gli acquirenti che desiderano un uso elettrico durante la settimana senza rinunciare ai lunghi viaggi. È proprio in questo segmento che i marchi cinesi guadagnano punti: le vendite di veicoli ibridi ricaricabili prodotti in Cina sono aumentate notevolmente nel 2026, eludendo parzialmente i dazi doganali che colpiscono soprattutto i modelli 100% elettrici.
Per seguire le novità dei modelli che incarnano queste tendenze, scoprire le auto su Otopassion consente di confrontare le gamme per motorizzazione e per costruttore.
Offensiva dei costruttori cinesi sul mercato europeo
BYD, Chery e Leapmotor non si limitano più a presentare prototipi nei saloni. Questi marchi stanno ora sviluppando reti di distribuzione fisiche in Europa, con concessionarie aperte in Francia, Germania e Benelux. La loro strategia si basa su prezzi aggressivi e gamme ampie, dalla city car compatta al SUV familiare.
La risposta europea si articola in due forme distinte. Da un lato, le istituzioni hanno messo in atto misure tariffarie sui veicoli elettrici prodotti in Cina. Dall’altro, i costruttori europei accelerano il lancio di modelli elettrici di ingresso per occupare un segmento che avevano a lungo trascurato.
- Citroën sta preparando un discendente della 2CV, posizionato come city car elettrica accessibile, pensato per competere direttamente con le proposte cinesi sotto la soglia dei prezzi medi del segmento.
- Renault rilancia la Twingo in versione elettrica, puntando sulla nostalgia e su un formato urbano compatto che risponde alle esigenze delle zone a basse emissioni.
- Fiat torna al Mondial de Paris dopo diversi anni di assenza, segno che il gruppo Stellantis vuole dimostrare la sua capacità di proporre modelli accessibili di fronte alla concorrenza asiatica.
Questo braccio di ferro commerciale ridistribuisce le carte. Il prezzo medio di un veicolo elettrico in Europa scende sotto l’effetto di questa concorrenza, il che beneficia direttamente gli acquirenti.
Infrastruttura di ricarica: il vero collo di bottiglia della transizione
L’offerta di veicoli elettrici non è mai stata così ampia. Il principale freno non è più il catalogo dei costruttori, ma l’accesso concreto alla ricarica pubblica. L’ACEA sottolinea nel suo rapporto di settembre 2026 che l’infrastruttura europea progredisce, ma rimane al di sotto degli obiettivi fissati per il 2030.
Due problemi si sovrappongono. Il primo è geografico: le colonnine di ricarica rapida sono concentrate lungo i principali assi autostradali dell’Europa del Nord e dell’Ovest, lasciando intere zone mal coperte. Il secondo è economico: la ricarica pubblica costa significativamente di più rispetto alla ricarica domestica, in particolare sulle colonnine rapide. Per un conducente senza accesso a una presa privata (inquilino in un condominio, ad esempio), il calcolo economico dell’elettrico diventa meno favorevole.
Questa realtà spiega in parte il successo persistente dell’ibrido semplice: offre un guadagno di consumo senza alcuna dipendenza dall’infrastruttura. Spiega anche perché alcuni costruttori come Alfa Romeo o Abarth rivedono le loro ambizioni di gamma 100% elettrica, preferendo mantenere un’offerta ibrida finché la rete di colonnine non avrà raggiunto una densità sufficiente.
Mondial de Paris 2026: cosa dice il salone dello stato del mercato
Il Mondial de l’Auto si tiene dal 13 al 18 ottobre 2026 a Paris Expo Porte de Versailles. Questa edizione conferma il ritorno in forma dei saloni europei dopo gli anni di magra legati alla crisi sanitaria. Mercedes, Fiat e Volvo fanno il loro ritorno, mentre BMW e Toyota figurano tra gli assenti notabili.
La presenza massiccia di marchi cinesi (BYD, Xpeng, Leapmotor, Chery) nei corridoi del salone illustra il cambiamento descritto in precedenza. Il Mondial de Paris diventa un terreno di confronto diretto tra costruttori europei e asiatici, dove le edizioni precedenti erano dominate dai marchi storici.
- I costruttori premium (Ferrari, Porsche, Lamborghini, Bentley) rimangono assenti, preferendo eventi come il Top Marques a Monaco per raggiungere la loro clientela target.
- I marchi generalisti europei concentrano i loro annunci su city car e SUV elettrici accessibili, segmento in cui si gioca la battaglia con i marchi cinesi.
- L’ibrido ricaricabile occupa una posizione crescente sugli stand, segno che il tutto-elettrico non è più l’unico messaggio portato dai costruttori.
Il divario tra l’offerta abbondante di modelli elettrici nei saloni e la composizione reale del parco automobilistico europeo rimane considerevole. La maggior parte dei veicoli in circolazione continua a utilizzare motorizzazioni termiche obsolete.
Il rinnovamento di questo parco invecchiato rappresenta una sfida almeno altrettanto strutturante quanto il lancio di nuovi modelli. Le tendenze automobilistiche di quest’anno si riassumono forse in questa tensione: un’industria che accelera la sua trasformazione, di fronte a un mercato reale che assorbe il cambiamento al proprio ritmo.